⚡ 0초 직답 요약
1963년생(만 63세) 가수 김장훈 씨가 SBS 《미운 우리 새끼》에서 확인한 국민연금 예상액은 월 150만 원 안팎이지만, 이는 상위 1%의 이야기이며 일반 국민 60% 이상의 실제 평균 수령액은 월 64만 원에 불과합니다.
모바일 앱 '내 곁에 국민연금'에서 카카오톡/토스 간편인증으로 1분 만에 본인의 평생 실수령액을 즉시 모의조회할 수 있으며,
조회 후 부족한 노후 생활비는 중개형 ISA 계좌 3년 굴리기 후 IRP 이전 시 최대 300만 원을 추가 환급받는 실전 비과세 테크트리로 메우는 것이 가장 확실합니다.
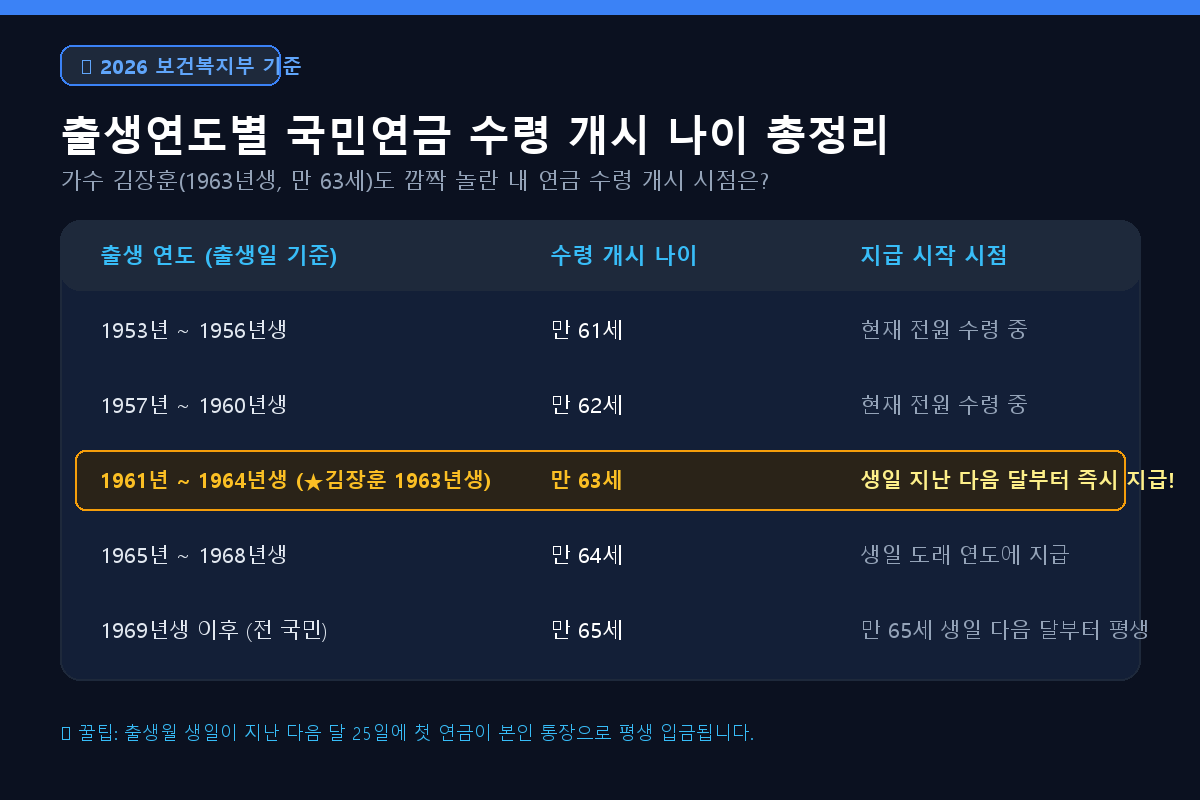
1. 출생연도별 국민연금 수령 개시 나이
국민연금 수령 나이는 법 개정에 따라 출생 연도별로 단계적으로 늦춰졌습니다. 본인의 생년월일을 기준으로 수령 시작 시점을 정확히 확인해야 노후 자금 계획을 세울 수 있습니다.
| 출생 연도 | 수령 개시 나이 | 수령 상태 및 비고 |
|---|---|---|
| 1953년 ~ 1956년생 | 만 61세 | 현재 전원 수령 중 |
| 1957년 ~ 1960년생 | 만 62세 | 현재 전원 수령 중 |
| 1961년 ~ 1964년생 (★김장훈 1963년생) | 만 63세 | 생일 지난 다음 달부터 즉시 지급! |
| 1965년 ~ 1968년생 | 만 64세 | 해당 연도 생일 익월부터 지급 |
| 1969년생 이후 (전 국민) | 만 65세 | 만 65세 생일 익월 25일부터 평생 지급 |
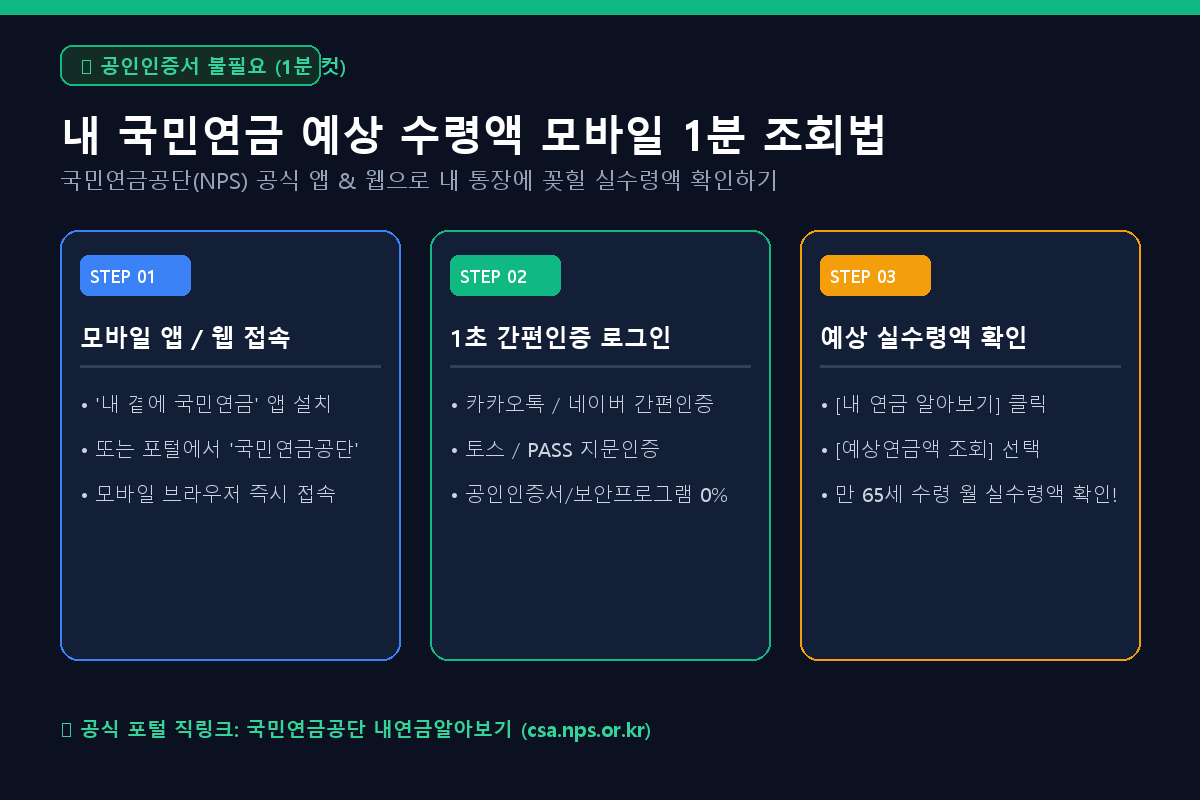
2. 내 국민연금 모바일 1분 모의조회 방법
공인인증서 없이 스마트폰 하나로 1분 만에 내가 미래에 받을 실수령액을 정확히 확인하는 공식 절차입니다.
- 1단계: 구글 플레이스토어 또는 앱스토어에서 '내 곁에 국민연금' 모바일 앱을 다운로드합니다. (PC 이용 시 국민연금공단 전자민원서비스 접속)
- 2단계: 카카오톡, 토스, 네이버, PASS 중 편한 간편인증으로 1초 만에 로그인합니다.
- 3단계: 메인 화면의 [내 연금 알아보기] ➔ [예상연금액 조회] 메뉴를 클릭합니다.
- 4단계: 만 65세 도달 시 물가상승률이 반영된 나의 월 예상 실수령액을 확인합니다.
3. 조회해 보고 충격받았다면? "일반인 현실 수령액은 월 64만 원!"
국민연금 모의조회를 돌려보고 나면 김장훈 씨처럼 150만 원이 나오는 분은 거의 없습니다. 보건복지부 공식 통계에 따르면 대한민국 국민연금 수급자 60% 이상의 실제 평균 수령액은 고작 월 64만 원 수준입니다.
| 구분 | 월 실수령 / 필요 금액 | 노후 생활 가능 여부 |
|---|---|---|
| 일반 국민 평균 수령액 | 월 64만 원 | 기본 식비·관리비 충당 불가 (매달 -71만 적자!) |
| 1인 가구 최소 노후 생활비 | 월 135만 원 | 숨만 쉬고 공과금 낼 때 최저 기준 |
| 부부 기준 최소 노후 생활비 | 월 220만 원 | 사적연금 없이는 생활 불가능 |
| 김장훈(상위 1%) 및 사적연금 결합 | 월 180만 ~ 250만 원 | 풍요롭고 여유로운 노후 생활 달성 |
4. 부족한 연금 메우는 만능 치트키: ISA ➔ IRP 300만 원 추가 환급 기술
일반인들이 가장 많이 놓치는 실질적인 노후 자산 불리기 핵심 공식입니다. 단순히 연금저축에만 넣는 것이 아니라, '중개형 ISA'를 먼저 굴리다가 만기 자금을 이전하면 세금을 수백만 원 더 돌려받습니다.
- 1단계 (만능 비과세 중개형 ISA 활용): 일반형 200만 원(서민형 400만 원)까지 배당소득세(15.4%)가 100% 완전 비과세되며, 초과분도 9.9% 분리과세됩니다. 미국 S&P500 ETF 및 월배당 ETF 투자에 최적입니다.
- 2단계 (★ 3년 만기 전환 특급 혜택): ISA 의무 가입 기간 3년이 지나 만기가 되면, 이 자금을 IRP나 연금저축으로 이전합니다. 이때 정부에서 [이전 금액의 10%, 최대 300만 원]을 기존 연금 세액공제 한도와 별개로 추가 공제해 줍니다!
- 3단계 (결과 시뮬레이션): 기본 IRP 연간 납입(900만 원, 최대 148.5만 환급) + ISA 3,000만 원 이전(추가 300만 공제, 49.5만 환급) = 한 해 연말정산에서만 약 198만 원 이상의 현금을 환급받고, 만 55세부터 평생 월 70~100만 원의 추가 연금을 타게 됩니다.
5. 자주 묻는 질문 (FAQ)
Q1. 국민연금 첫 입금일은 언제인가요?
수령 개시 나이에 도달한 생일의 다음 달 25일부터 평생 매달 지급됩니다. 25일이 주말이나 공휴일이면 직전
'경제' 카테고리의 다른 글
| 일론 머스크 론바론 인터뷰 핵심 요약 | 스페이스X 1조 달러 매출·우주 데이터센터·테라팹 충격 발표 (0) | 2026.11.10 |
|---|---|
| 테슬라 사이버트럭 단종 이유 및 한국 FSD 사용 가능한 마지막 대안? (국내 출시 가격 및 국회 국민청원 링크) (0) | 2026.11.09 |
| "벌금 7.4조 안 내면 쫓아낸다? 일론 머스크의 충격적 맞불: "유럽 상공 위성 신호 끄겠다"... 전면전 발발" (0) | 2026.11.09 |
| "일론 머스크 텍사스 신임 주지사 충돌: xAI 데이터센터 전력 공급 중단 위기와 테슬라 주가 전망 총정리" (0) | 2026.11.09 |
| 시총 4,000조 엔비디아 흔들리나? 젠슨 황-앨리스 황 비밀 회동에 미국이 발칵 뒤집힌 3가지 이유 (0) | 2026.11.08 |
| 미국 중간선거 민주당 압승! 미국 증시 방향 총정리: 내 테슬라·엔비디아 주식과 환율 어떻게 될까? (서학개미 실전 대응 전략) (0) | 2026.11.06 |
| 테슬라 FSD 국내 승인 또 무산? 900만 원 낸 차주들 분통 터진 이유 (국토부 6페이지 서류 미진) (0) | 2026.11.05 |
| 비트코인 1억 돌파 ! 2026 미국 중간선거 의회 권력 지형과 가상자산 훈풍 수혜 전망 (AI 팩트체크) (0) | 2026.11.04 |