청약통장 월 10만 원 ➔ 25만 원 상향! 무조건 올려야 할까? (소득공제 & 당첨선 실전 계산)
1983년 이후 41년 만에 개편된 주택청약종합저축 인정 한도! 공공분양 vs 민간분양별 명쾌한 선택 기준과 소득공제 120만 원 환급 꿀팁을 공개합니다.
대한민국 직장인과 청년들의 필수 통장이었던 주택청약종합저축이 무려 41년 만에 대대적인 수술을 거쳤습니다. 1983년 이후 줄곧 월 10만 원이었던 공공분양 납입 인정 한도가 2024년 11월 납입분부터 '월 25만 원'으로 2.5배 상향된 것입니다.
현재 부동산 커뮤니티와 직장인들 사이에서는 "당장 25만 원으로 자동이체 금액을 안 올리면 공공분양은 평생 탈락한다"는 소문까지 돌며 불안해하는 분들이 많은데요. 과연 내 통장도 무조건 25만 원으로 올려야 할까요? 핵심만 명쾌하게 짚어 드립니다.
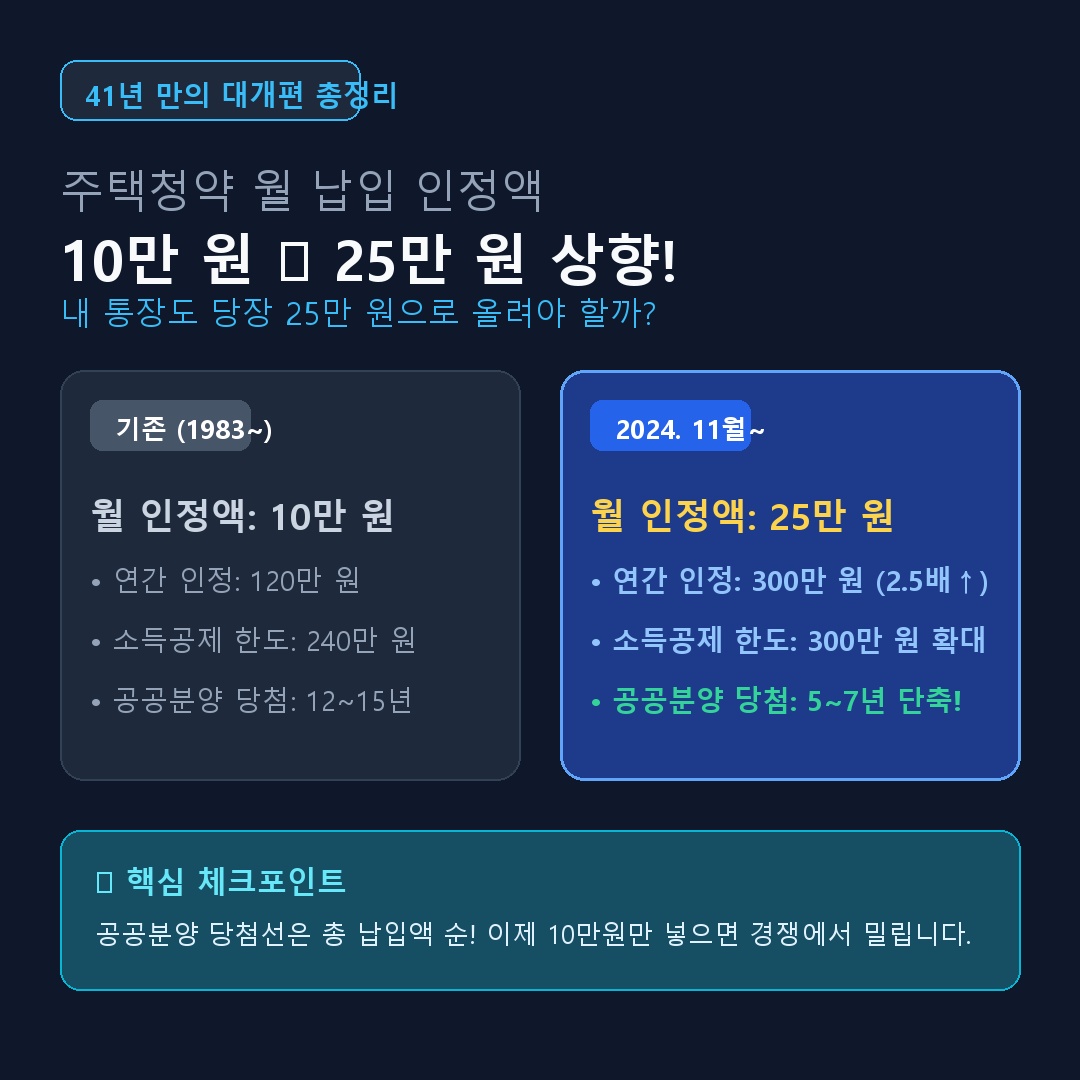
1. 41년 만의 대개편 핵심 요약 (기존 vs 변경)
단순히 매달 넣을 수 있는 인정 금액만 늘어난 것이 아니라, 소득공제 한도와 통장 약정 금리까지 함께 개편되었습니다.
2. 공공분양 vs 민간분양: 당첨 방식의 차이를 알면 답이 나온다
가장 중요한 것은 내가 노리는 아파트가 '공공분양'인지 '민간분양'인지 명확히 구분하는 것입니다.
🏢 LH·SH 공공분양 (일반공급)
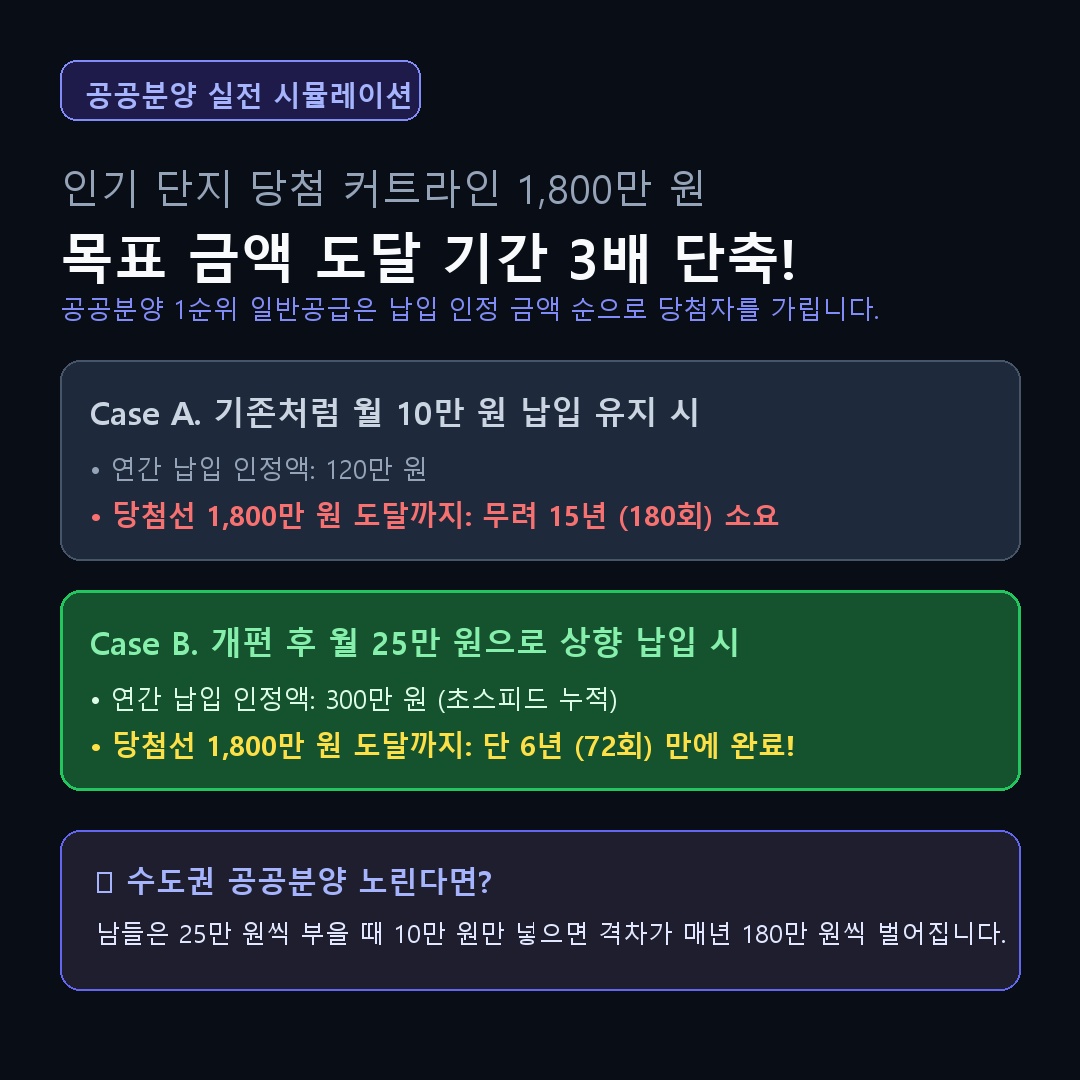
당첨 기준: 저축 총액(인정 금액) 순
공공분양은 오직 청약통장에 인정된 누적 금액이 많은 순서로 당첨자를 가립니다. 남들이 매달 25만 원(연 300만 원)을 부을 때 나 혼자 10만 원(연 120만 원)만 유지하면 매년 180만 원씩 격차가 벌어져 당첨이 사실상 불가능해집니다.
🏙️ 래미안·자이 민간분양
당첨 기준: 가점제 및 추첨제
민영아파트는 매달 얼마를 넣었는지가 전혀 중요하지 않습니다. 통장 가입 기간(최대 15년 17점)과 무주택 기간만 보며, 입주자 모집공고일 전까지 지역별 '예치 기준금액(서울 300만~1,500만 원)'만 채워져 있으면 1순위 자격이 부여됩니다.
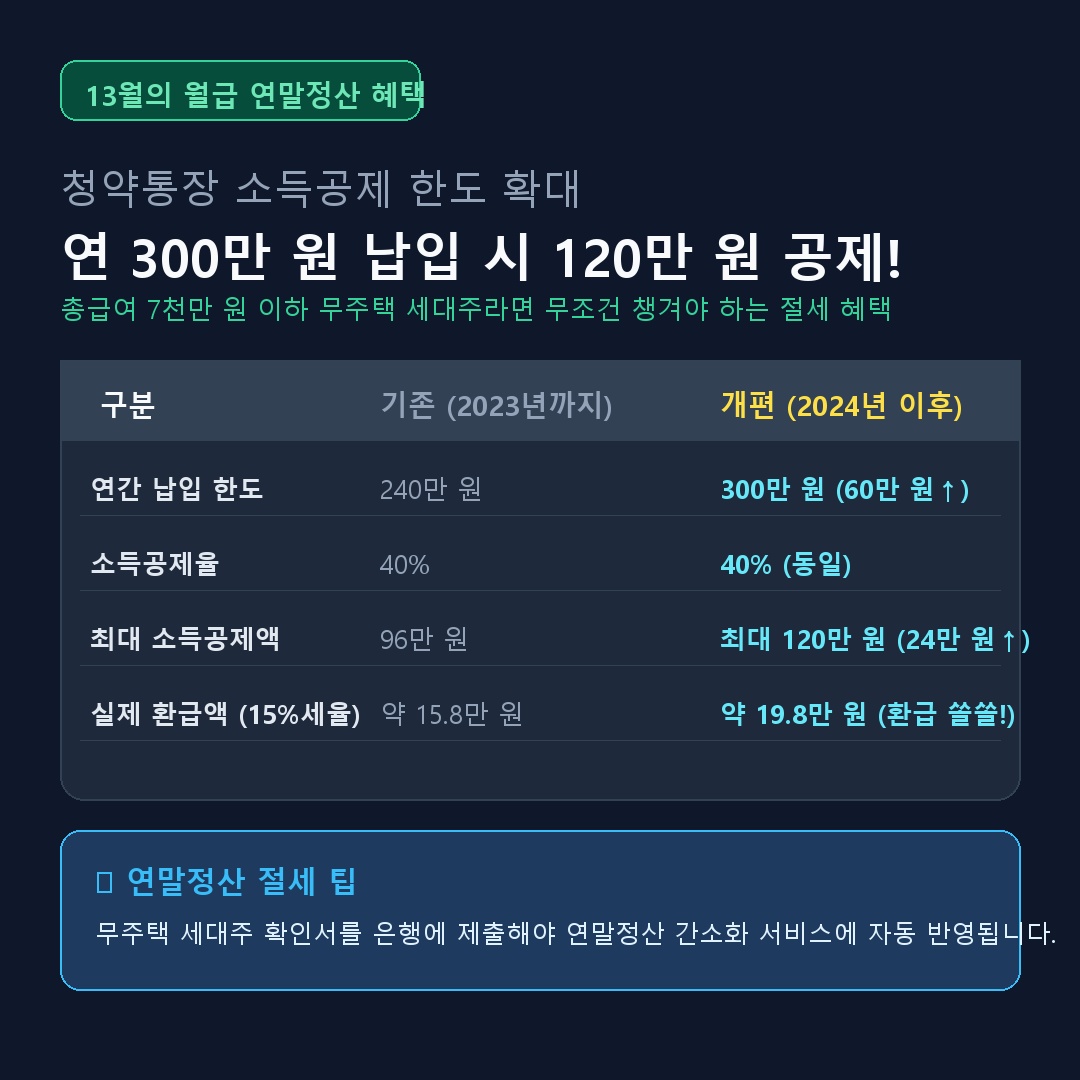
3. 연말정산 13월의 월급: 최대 120만 원 소득공제 실전 계산
총급여 7,000만 원 이하 무주택 세대주 직장인이라면, 소득공제 대상 한도가 연 240만 원에서 연 300만 원으로 늘어난 점을 절대 놓쳐서는 안 됩니다.
- 연 300만 원 납입 시 소득공제액 (40%): 120만 원 (기존 96만 원 대비 24만 원 증가)
- 과세표준 15% 세율 적용 시 (연봉 4~5천만 원대): 약 19만 8천 원 실제 세금 환급!
- 300만 원 저축하고 매년 약 20만 원의 확정 세금을 돌려받으니, 사실상 연 6.6% 확정 고금리 적금에 가입한 효과를 냅니다.
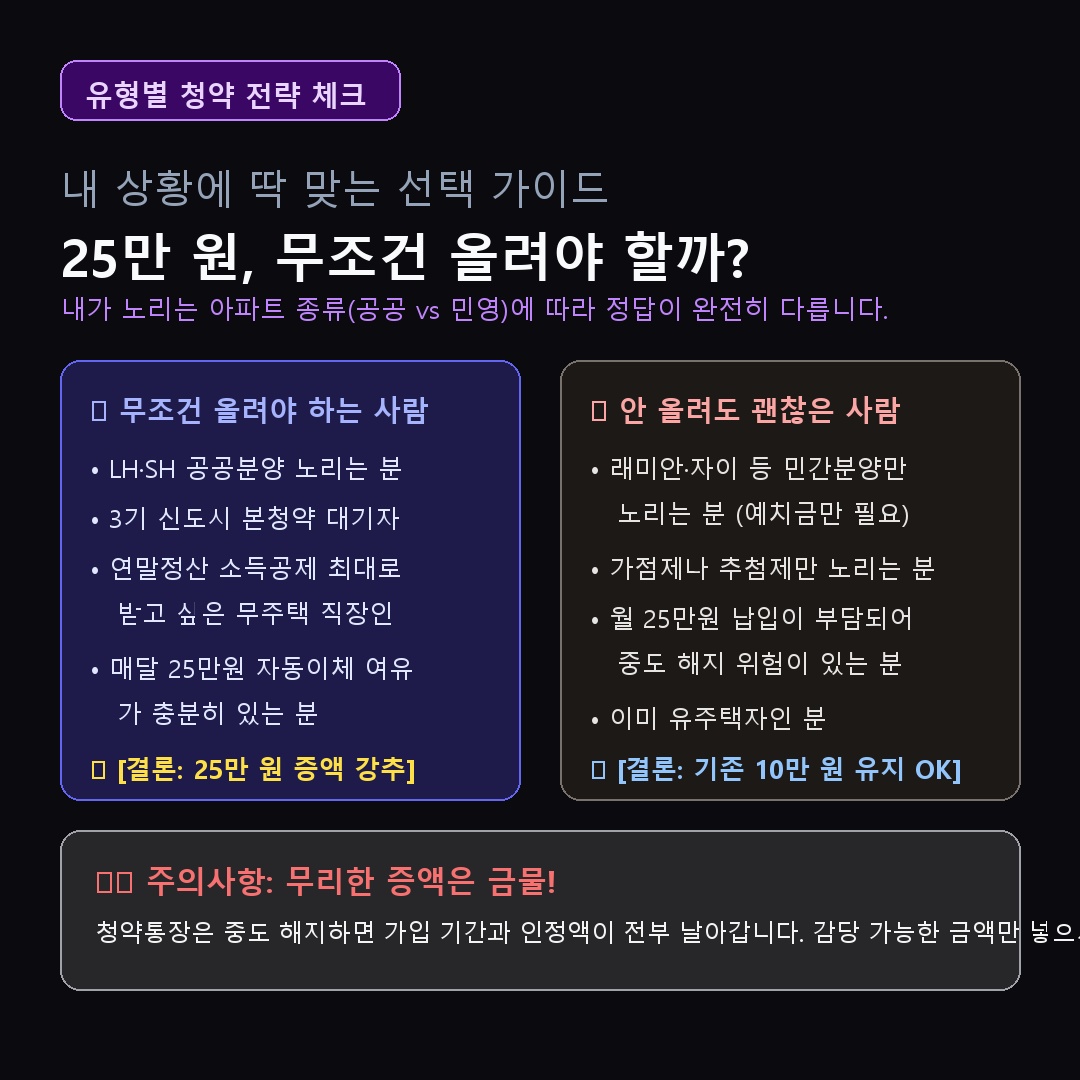
4. 나에게 맞는 선택: 올려야 할 사람 vs 말 사람 체크리스트
아래 체크리스트를 통해 본인의 가계 상황에 맞추어 현명하게 결정하세요.
⭕ 월 25만 원으로 올려야 하는 분
- 3기 신도시(하남교산, 남양주왕숙, 고양창릉 등) 공공분양을 준비 중인 분
- 연말정산 소득공제를 최대 120만 원까지 꽉 채워 환급받고 싶은 무주택 직장인
- 매달 25만 원 저축 여력이 충분한 1인 가구 또는 맞벌이 가구
❌ 굳이 안 올리고 기존 10만 원 유지해도 되는 분
- 서울 및 수도권 브랜드 민간아파트(가점제 및 추첨제)만 청약할 분
- 월 25만 원 지출이 부담스러워 향후 청약통장을 중도 해지할 위험이 있는 분
- 이미 주택을 소유하고 있는 1주택자 이상인 분
청약통장의 생명은 '연속성'입니다. 무리하게 25만 원으로 올렸다가 자금이 묶여 통장을 깨버리면 수년간 쌓아온 가입 기간과 인정 회차가 한순간에 소멸됩니다. 가계 지출에 전혀 부담이 없는 선에서만 증액하세요!
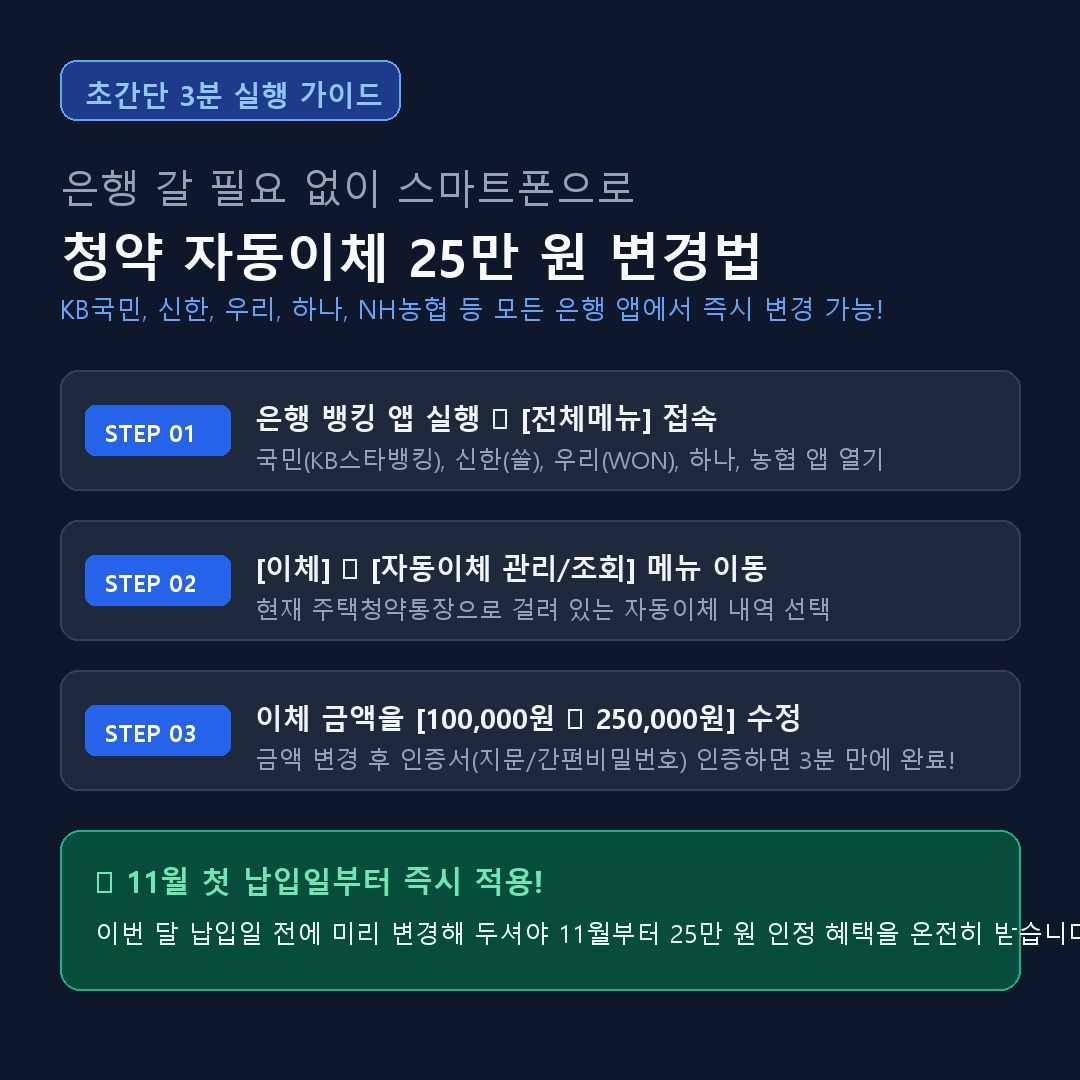
5. 모바일 뱅킹 앱에서 3분 만에 자동이체 변경하는 법
은행 영업점에 방문할 필요 없이 스마트폰 앱에서 간편하게 변경할 수 있습니다.
1단계: 스마트폰 주거래 은행 뱅킹 앱 실행 후 로그인
2단계: [이체] ➔ [자동이체 관리/조회] 메뉴 접속
3단계: 주택청약종합저축으로 걸려 있는 기존 자동이체 목록 선택 후 [변경]
4단계: 이체 금액을 100,000원 ➔ 250,000원으로 수정 후 간편 인증하면 완료!
📌 결론 및 한 줄 요약
공공분양을 적극 노리거나 연말정산 소득공제를 최대 120만 원까지 챙기려면 25만 원 상향 필수! 반면 민간분양 가점제/추첨제만 노린다면 기존 10만 원을 유지해도 충분합니다.
'생활정보' 카테고리의 다른 글
| 11월 보일러 외출모드 켰다가 가스비 2배 폭탄 맞은 이유 (실온 vs 온돌 모드 설정법 & 난방비 30% 절약 팁) (0) | 2026.11.03 |
|---|---|
| 퇴직 후 건강보험료 절감 및 주택연금 활용법 : 3년 648만 원 아끼는 노후 절세 5단계 (0) | 2026.10.28 |
| 2026 최신 잠자는 내 돈 찾기: 1인당 평균 135만 원! 숨은 정부 환급금 4대장 1분 조회 및 즉시 계좌 입금 가이드 (0) | 2026.10.18 |
| 배민 리뷰이벤트 매번 고민된다면? 3초 만에 사장님 울리는 꿀팁 (feat. 공룡 리뷰AI) (0) | 2026.10.14 |
| 2026 정부 지원 숨은 환급금 3대장(건보료·국세·통신비) 1분 조회 및 신청 가이드 (0) | 2026.10.13 |
| 2026년 10월 최신! 내 숨은 보험금 찾기 1분 조회 사이트 (내보험찾아줌 계좌 즉시 입금 후기) (0) | 2026.10.10 |
| 2026년 10월 최신! 에너지바우처 신청방법 및 자격조건 (가을·겨울 난방비 최대 31만원 지원금 총정리) (0) | 2026.10.09 |
| 4세대 실손보험 전환 후기 및 중복 보험료 월 15만원 아낀 리모델링 비법 (0) | 2026.09.18 |
