2026년을 맞아 청년들의 안정적인 자산 형성과 목돈 마련을 지원하기 위해 정부 정책금융이 대폭 개편됩니다. 특히 5년 만기 시 최대 약 1,440만 원 상당의 정부기여금과 비과세 혜택을 누릴 수 있는 「2026 청년미래적금」에 대한 관심이 뜨겁습니다.
💡 2026 청년미래적금 핵심 요약 (0초 직답)
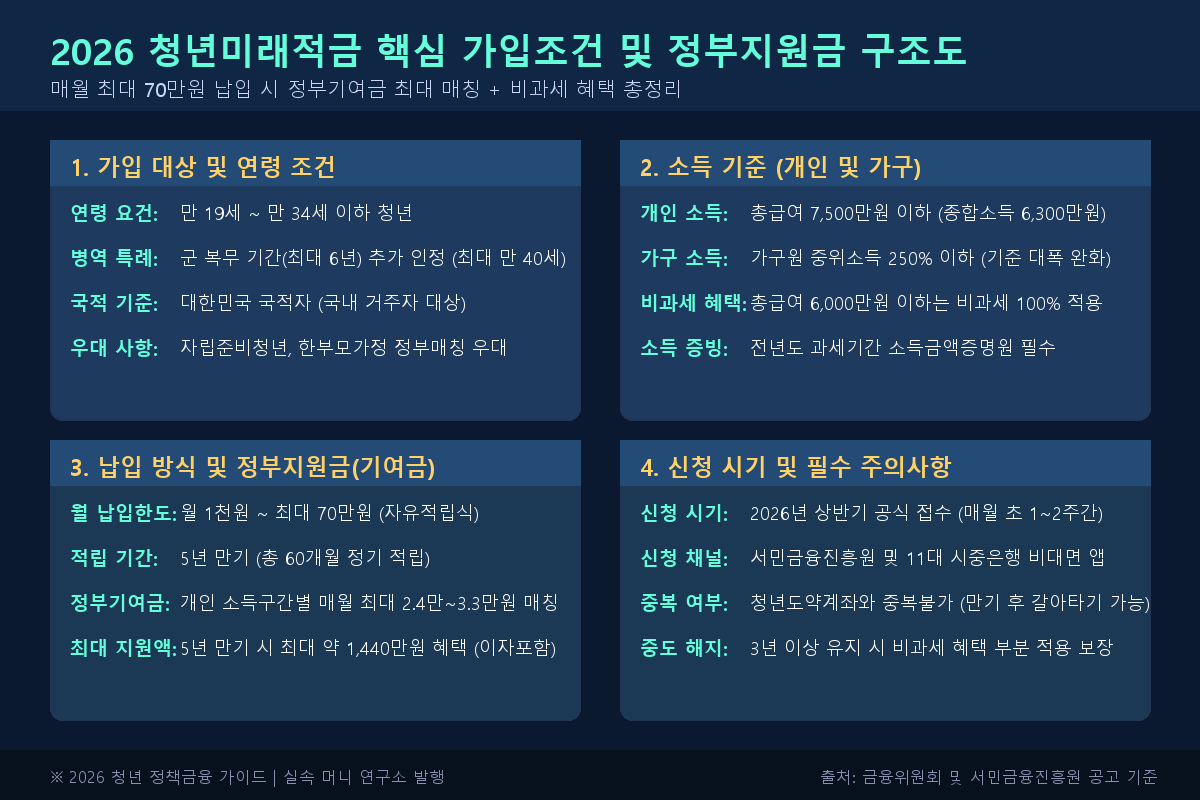
- 가입 연령: 만 19세 ~ 만 34세 (군 복무 기간 최대 6년 인정 시 최대 만 40세)
- 소득 기준: 개인 총급여 7,500만 원 이하 & 가구 중위소득 250% 이하
- 납입 한도: 월 1천 원 ~ 최대 70만 원 (5년 60개월 만기)
- 최대 혜택: 5년 만기 시 원금 4,200만 원 + 정부기여금 및 이자 최대 5,200만 원+ 수령 (약 +1,000만 원 순수익)
1. 2026 청년미래적금 주요 가입조건 및 소득 요건
청년미래적금은 기존 청년 정책 적금 상품들의 진입 장벽이었던 '가구소득 기준'을 중위 180%에서 250%로 대폭 완화하여 더 많은 청년 직장인과 맞벌이 청년이 참여할 수 있도록 설계되었습니다.
| 구분 | 세부 세부 기준 및 자격 요건 |
|---|---|
| 연령 요건 | 만 19세 이상 ~ 만 34세 이하 청년 (군 복무기간 최대 6년 인정) |
| 개인 소득 | 직전 과세기간 총급여액 7,500만 원 이하 (종합소득금액 6,300만 원 이하) |
| 가구 소득 | 가구원 수 기준 중위소득 250% 이하 (건강보험료 합산 기준) |
| 비과세 혜택 | 총급여 6,000만 원 이하 가입자는 이자소득세 15.4% 전액 면제 |
2. 일반 적금 vs 청년도약계좌 vs 2026 청년미래적금 비교
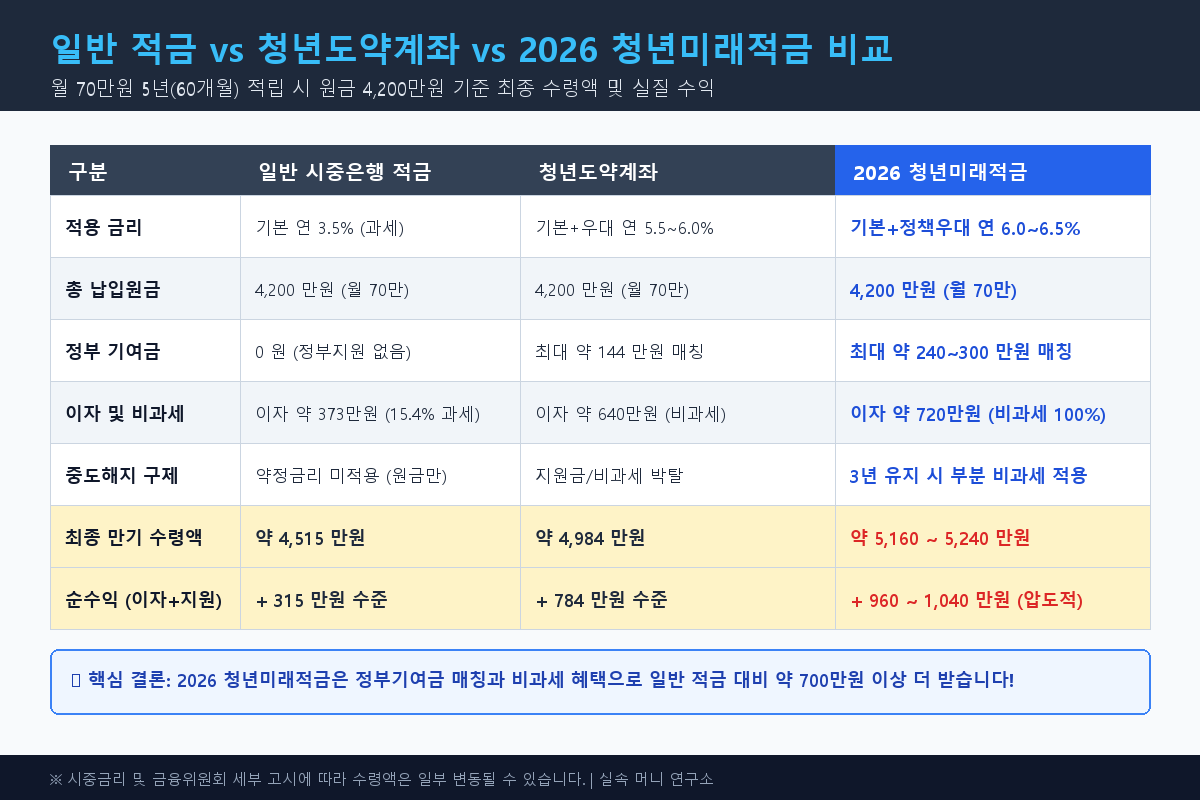
월 70만 원씩 5년(총 60개월, 원금 4,200만 원)을 부었을 때 만기 시 손에 쥐는 실수령액 비교표입니다.
| 항목 | 일반 시중은행 적금 | 청년도약계좌 | 2026 청년미래적금 |
|---|---|---|---|
| 적용 금리 | 연 3.5% (과세) | 연 5.5~6.0% | 연 6.0~6.5% |
| 정부 기여금 | 0 원 | 최대 약 144만 원 | 최대 약 240~300만 원 |
| 이자 및 과세 | 세후 315만 원 | 비과세 약 640만 원 | 비과세 약 720만 원 |
| 최종 만기 수령액 | 약 4,515만 원 | 약 4,984만 원 | 약 5,160 ~ 5,240만 원 |
3. 2026 청년미래적금 신청방법 및 일정
2026 청년미래적금은 은행 영업점 방문 없이 100% 모바일 비대면으로 간편하게 신청하실 수 있습니다.
- 신청 기간: 2026년 상반기 개시 후 매월 초 1~2주간 집중 신청 접수
- 신청 기관: 서민금융진흥원 및 11대 협약 시중은행(국민, 신한, 우리, 하나, 농협, 기업은행 등) 공식 모바일 앱
- 신청 절차: 은행 앱 접속 ➔ '청년미래적금 가입 신청' ➔ 비대면 서류 자동 스크래핑(홈택스 소득증명 자동 연동) ➔ 서민금융진흥원 적격 심사(약 1~2주 소요) ➔ 계좌 개설 완료
4. 자주 묻는 질문 (FAQ)
Q1. 기존 청년도약계좌나 청년희망적금 가입자도 중복 가입이 가능한가요?
A. 원칙적으로 청년 정책형 금융상품 간의 '동시 중복 가입'은 불가능합니다. 단, 기존 상품이 이미 만기 해지되었거나, 기존 상품을 중도 해지 후 청년미래적금으로 갈아타는 것은 가능합니다. (만기 후 연계 환승 시 추가 인센티브 제공 예정)
Q2. 중간에 퇴사해서 무직이 되면 적금이 해지되나요?
A. 아닙니다. 가입 시점에만 소득 기준을 충족하면, 이후 퇴사나 이직으로 소득이 변동되더라도 계좌는 정상 유지되며 만기 혜택을 받으실 수 있습니다.
Q3. 5년을 다 못 채우고 중도 해지하면 손해인가요?
A. 2026년 개편안에서는 3년 이상 유지 후 중도 해지하더라도 정부기여금 일부와 비과세 혜택을 부분 적용받을 수 있는 특별 중도해지 요건이 신설되어 중도 이탈 리스크가 크게 줄어들었습니다.